2026-09-23 · 来源:36氪快讯·中继
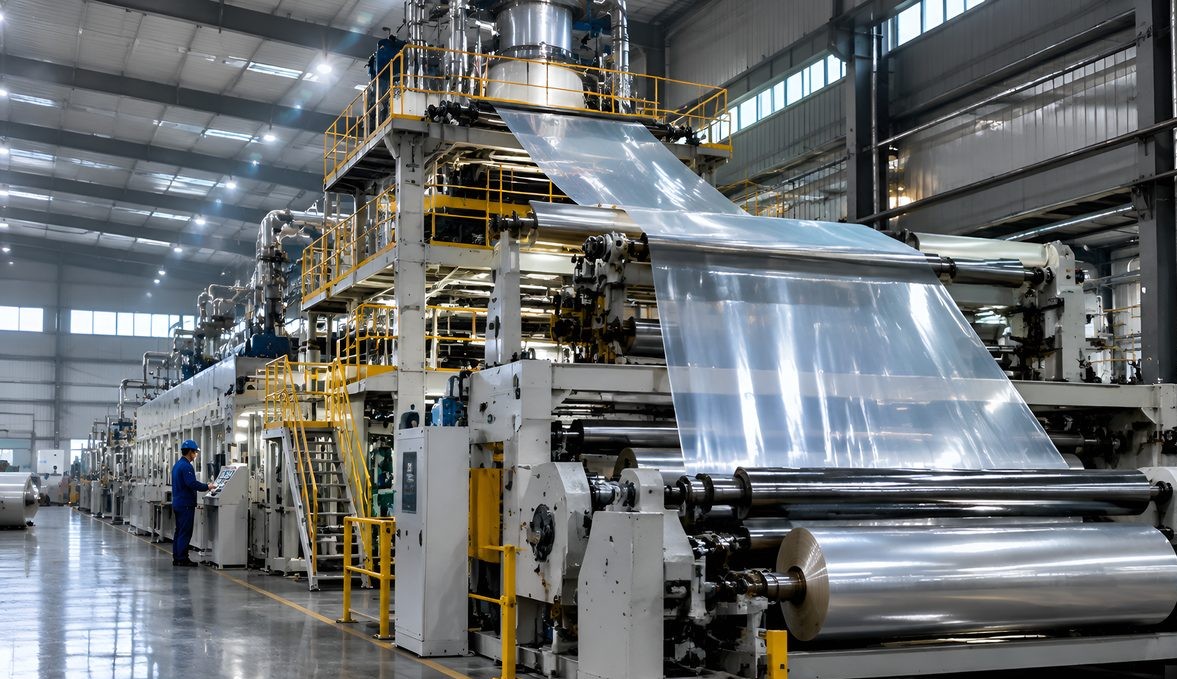
全资子公司江苏兴远泰新材料科技有限公司将在江苏泗洪投建年产10.3万吨高端功能性BOPET基膜扩产项目,预计总投资16.52亿元,产品直指微电子MLCC制造与特种光学器件等高端下游。
斯迪克公告称,董事会已审议通过相关议案:拟由全资子公司江苏兴远泰新材料科技有限公司实施一项扩产计划,在江苏泗洪投建年产10.3万吨高端功能性BOPET基膜扩产项目,预计总投资16.52亿元,资金来自公司自有及自筹资金。这一投资规模在公司历史扩产动作中属于较重手笔,也表明管理层对基膜自给能力的战略重视。
公告披露的产品规划显示,该项目将规模化生产多系列高端功能性BOPET基材,其中包括MLCC离型膜基膜与偏光片离保膜基膜。按公告口径,产品主要适配微电子MLCC制造、特种光学器件、精密PCB线路、智能终端防护、汽车与建筑节能窗膜以及工业精密防护等下游领域,横跨电子制造与功能膜材多条应用线。这种多线布局意味着项目并非单一押注某一细分市场,而是以平台化基材能力覆盖多条需求曲线。
从产业链位置看,BOPET基膜处于离型膜、离保膜等功能膜材的上游环节,是决定下游膜材性能上限的核心载体。过去国内功能膜企业在中高端基膜环节长期依赖进口,尤其MLCC离型膜基膜对厚度公差、表面粗糙度和热稳定性要求极为苛刻,偏光片离保膜基膜同样对光学洁净度有严苛标准。此次新增的10.3万吨产能整体定位高端功能性品类,16.52亿元的投入以基膜为切口,重点指向MLCC离型膜基膜、偏光片离保膜基膜等细分基材,与公告中列出的微电子MLCC制造、特种光学器件等下游方向形成对应。
对下游电子制造企业而言,这一扩产具有明显的采购端意义。若项目产能顺利释放,MLCC厂商、光学模组厂和PCB精密线路厂商在基膜采购上将获得更近的本土供应半径与更短的交期,也有望改善高端基膜长期议价空间有限的局面。同时,基膜国产化率的提升会沿产业链向下传导,带动离型膜、离保膜成品价格体系的重构,采购方在供应商组合策略上可以预留更灵活的双源配置。
从行业周期角度观察,MLCC行业经历库存去化后需求逐步回稳,叠加新能源汽车电子、AI终端硬件对被动元件与光学器件的拉动,上游关键基材的确定性产能具备战略价值。斯迪克选择在此节点锁定10.3万吨高端产能,本质上是在下一轮需求上行周期到来前完成供应链卡位。选址江苏泗洪也与其现有产业配套形成协同,降低物流与运营成本。
需要提示的是,对跟踪电子材料与半导体供应链的读者而言,这份公告明确了实施主体、选址与资金安排,但项目的建设周期、产能释放节奏以及下游客户导入情况仍待公司后续披露。大型基膜项目从设备调试到良率爬坡通常需要较长时间,高端品类的认证周期同样不容低估,投资者与采购方都应以公告口径为准,避免对短期业绩贡献做过早推演。
综合来看,MLCC离型膜基膜与偏光片离保膜基膜所对应的微电子制造与光学器件方向,可作为观察该项目推进成效的主要参照。若后续公告进一步披露设备到位、客户送样与认证进展,项目对国内高端基膜供应格局的影响将更加清晰。对于需要评估功能膜材供应链稳定性的采购决策者,建议将该项目的产能释放节点纳入中长期采购规划,并持续关注公司在自有及自筹资金安排下的资本开支执行情况。
在行情层面,本次扩产项目对应的基材当前尚处建设规划阶段,相关产品在二级流通市场暂无在售挂价数据,采购方如需询价可通过算力与材料交易平台发布的正式报价报告获取后续更新。
Q: 斯迪克此次扩产项目的投资额与产能规模分别是多少?
A: 公告显示,项目预计总投资16.52亿元,由全资子公司江苏兴远泰新材料科技有限公司在江苏泗洪实施,建成后形成年产10.3万吨高端功能性BOPET基膜产能,重点覆盖MLCC离型膜基膜与偏光片离保膜基膜。
Q: 该项目产品主要面向哪些下游领域?
A: 按公告口径,产品适配微电子MLCC制造、特种光学器件、精密PCB线路、智能终端防护、汽车与建筑节能窗膜以及工业精密防护等下游领域,横跨电子制造与功能膜材多条应用线。
主题标签: Sdic New Materials · BOPET Film · MLCC · Polarizer Film · Supply Chain
萬安算交所 AIXX · 萬安算交所 AIXX · 算力硬件实名会员制交易平台 · 进入货源大厅