2026-10-15 · 来源:{'name': 'IT之家资讯·中继', 'url': 'https://www.ithome.com/1/013/470.htm'}
归母净利预增145.55%至157.13%、已超市场普遍预期——拖低它的,是参股股票带来的2.03亿元公允价值损失;而在订单簿上,前三季度新签约243亿元、同比增长约90%的热度尚未完全兑现。
一份反常的业绩预告:扣非净利润,比归母净利润还高。大族激光预计2026年前三季度扣非净利润22.5亿元至23.5亿元,归母净利润21.2亿元至22.2亿元——非经常性损益合计为负,这意味着主业实际赚到的钱,比报表显示的更多。
10月15日披露的这份预告覆盖今年1月至9月:归母净利润同比增长145.55%至157.13%,区间超出市场普遍预期;扣非净利润同比大增295.85%至313.44%;基本每股收益2.06元至2.16元。扣非增速远超归母,主业盈利的扩张比表观数字更陡。
缺口来自一项投资。公司持有的灵鸽科技股票公允价值变动带来-2.03亿元非经常性损益,较上年同期减少4.19亿元。这项变动不触及扣非净利润,却实打实压低了归母数字——换言之,归母口径反而低估了主业增长的真实斜率。
把视线移到订单簿,高增长的来源便一目了然。截至2025年末,公司在手未交付订单约89亿元;2026年前三季度新签订单约243亿元,同比增长约90%,多个业务板块订单与营收同步大幅增长,储备充足。
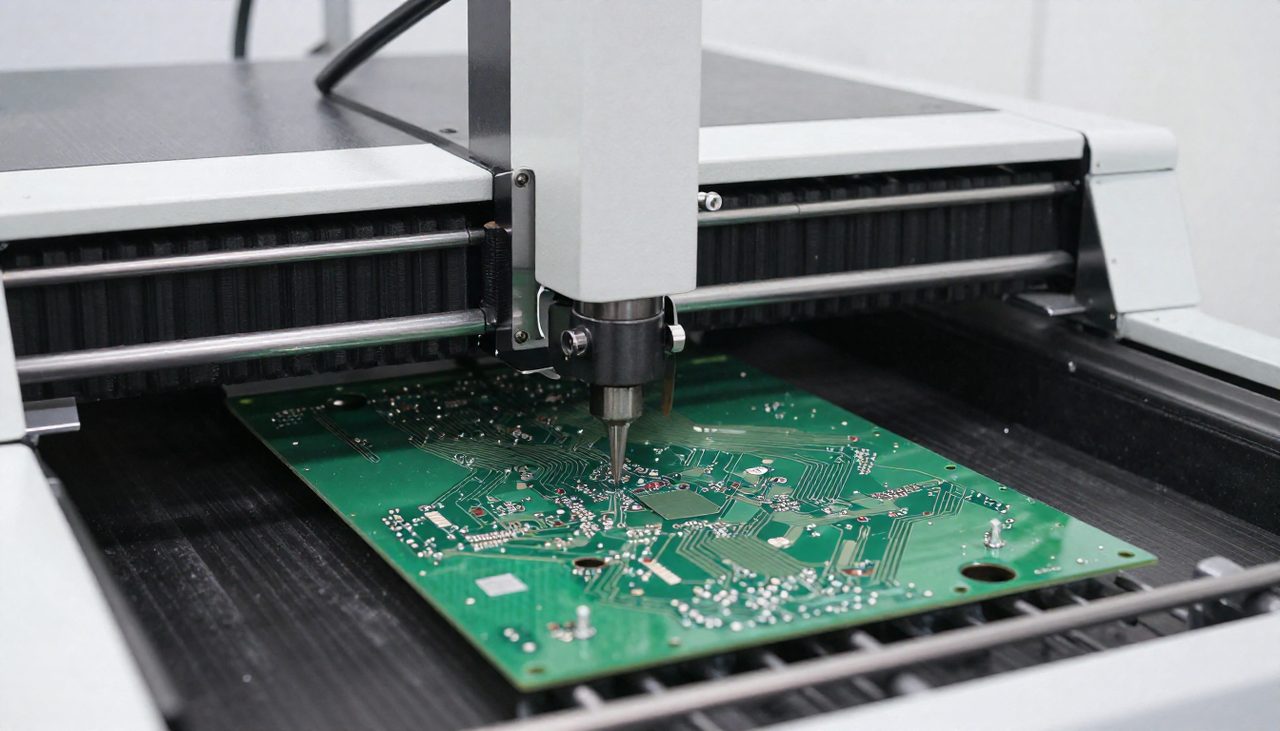
其中与AI算力关联最直接的是PCB业务。受益于AI算力基础设施建设,高端产品需求集中释放,AI PCB相关解决方案收入占比提升,高附加值产品产销两旺。
其余板块并没有掉队。消费电子设备订单延续增长,公司深度参与海外客户创新产品开发;新能源设备聚焦大客户与海外市场,锂电设备销售额延续增长,盈利结构持续优化。半导体及泛半导体设备业绩显著增长;通用工业激光设备的小功率板块,也在多个领域实现较快增长。
需要留意的是,本次预告数据未经审计,具体数字将在2026年第三季度报告中详细披露。
主题标签: Han's Laser · AI PCB · PCB Equipment · Laser Equipment · Supply Chain
萬安算交所 AIXX · 算力硬件实名会员制交易平台 · 进入货源大厅