2026-09-22 · 来源:联合早报·中继
DEK: 海关总署8月贸易数据显示,中国对日稀土磁体出口212吨,环比大增90.3%,为今年2月以来首次站上200吨关口,同比仍降17.1%。碳化钨对日出口在连续六个月为零后恢复至43吨,钨粉则连续第七个月为零。本文结合管制背景与全球出口格局,解读这一分化信号对产业链和采购方的意义。
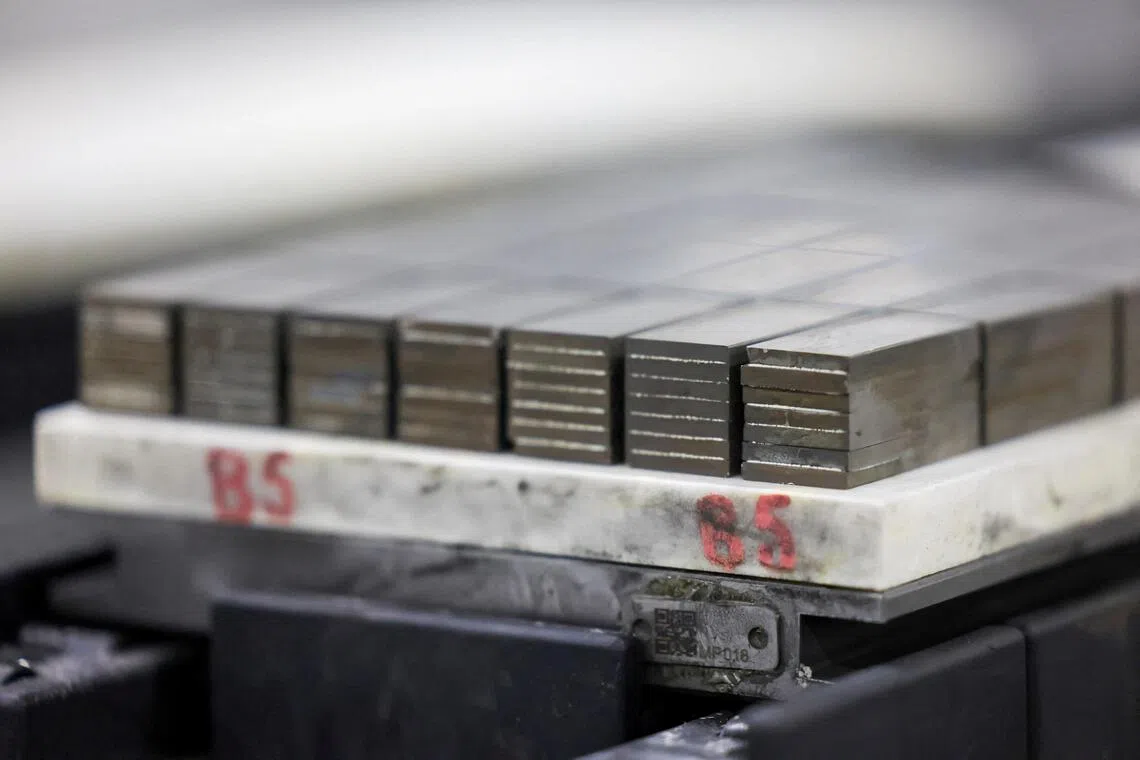
BODY: 9月20日,中国海关总署公布最新贸易数据。日本共同社注意到,8月中国对日稀土磁体出口量达212吨,较7月环比大增90.3%,重新站上200吨关口,这是今年2月以来的第一次;与去年同期相比则减少17.1%,不过降幅已较7月的52.2%明显收窄。单月接近翻倍的环比反弹,在受出口管制的物项中并不多见,这一数字立即引发了日本产业界与媒体的高度关注。
这一回升出现在对日出口连续数月走低之后。日本首相高市早苗去年在国会就“台湾有事”发表相关言论后,中国对日稀土磁体出口自去年12月起总体呈下降趋势:去年7月至今年2月,月度出口量一直保持在200吨以上,今年3月降至180余吨,7月进一步跌至111吨。换句话说,8月的212吨几乎回到了去年下半年的常态区间,但距离政策摩擦前的稳定水平仍有差距。
至于8月为何出现环比大幅回升,目前原因尚不清楚。业内常见的解释路径包括:前期积压许可证审批集中放行、日方买家的补库需求释放、以及双方贸易沟通渠道修复带来的订单恢复等,但海关数据本身并未给出归因。需要强调的是,中国近年来持续收紧对镝等可提升磁体性能的稀土元素的出口审查,这意味着即便出口量回升,审查的严格程度并没有放松,单月反弹不等于政策转向。
对日市场的回暖并未蔓延到其他方向。8月中国稀土磁体出口总量为5010吨,同比减少18.5%;其中对美国出口512吨,同比减少13.2%。与对日出口环比回升不同,对全球及美国的出口量环比均出现下降。这种分化格局说明,对日市场的8月反弹更接近个案,而非中国稀土磁体出口整体回暖的信号。日本占中国稀土磁体出口总量的比例虽然不高,但日本是全球精密电机、混合动力汽车驱动电机和工业机器人产业链的核心供应方,稀土磁体的稳定供应对日本制造业的重要性远超其吨位占比。
其他受出口管制的军民两用物项方面,对日出口也呈现分化:碳化钨对日出口在今年2月至7月连续六个月为零后,8月恢复至43吨;钨粉对日出口则连续第七个月保持为零。碳化钨从连续清零到恢复出口,暗示部分许可证通道可能在重新开启;而钨粉持续清零,则显示不同物项、不同形态产品的审批节奏和管制尺度存在明显差异。对依赖中国供应链的日本及全球买家而言,这意味着风险评估必须细化到具体物项,而不能笼统地以“管制放松”或“管制收紧”来概括。
从更宏观的产业链视角看,稀土磁体是高性能永磁电机的核心材料,直接关系到人形机器人、数据中心散热风机、电动车电机乃至AI算力基础设施配套设备的制造。近年来全球AI算力扩张带动了服务器、液冷系统、精密电源和散热设备的爆发式需求,这些设备中的电机与磁体组件几乎都离不开钕铁硼等稀土磁材。因此,稀土磁体出口数据的每一次波动,实际上都在向算力产业链的上游传导成本与交期信号。当出口审查收紧时,海外整机厂商往往被迫提高库存水位、寻求替代供应源,并承担更高的材料溢价;而当出口量阶段性回升时,又可能带来短期价格回落的预期。
对AI算力买家与基础设施采购方而言,这组数据至少有三点启示。其一,稀土磁体的供应波动会以电机、散热风机、精密传动部件等中间品的形式,延迟传导到服务器机柜、液冷泵组和UPS系统的交付周期上,采购计划中应为关键部件预留缓冲期。其二,镝等重稀土元素的出口审查趋严是全球性约束,无论买方在美国、日本还是东南亚,都应将上游磁材来源的合规审查纳入供应商准入标准。其三,对日出口的月度剧烈波动(111吨到212吨)表明,短周期数据的参考价值有限,采购决策应基于更长周期的趋势判断,避免因单月反弹而放松库存策略。
关于价格与库存现状,本次快讯所涉标的在现货市场暂无公开挂价信息。真实行情数据方面:该型号当前无在售挂价数据。有采购需求的机构可通过正规渠道提交询价,获取实时报价与货源状态,不建议在无挂价数据的情况下以历史价格简单外推。
综合来看,8月对日稀土磁体出口的环比反弹,是管制背景下一次值得跟踪的边际变化,但同比降17.1%、全球出口总量同比降18.5%的基本盘并未改变。碳化钨恢复出口而钨粉持续清零的分化,更凸显了出口管制执行的精细化。对产业链各方而言,紧盯海关月度数据、评估许可证审批节奏、并将稀土材料风险纳入算力基础设施的供应链韧性规划,是当前更务实的应对方式。
Q: 8月中国对日稀土磁体出口的具体数据是多少,与前期相比有何变化?
A: 8月出口量为212吨,环比大增90.3%,是今年2月以来首次重回200吨关口;同比减少17.1%,但降幅较7月的52.2%明显收窄。此前今年3月为180余吨,7月低至111吨。
Q: 其他受管制物项对日出口情况如何,对采购方意味着什么?
A: 碳化钨在2月至7月连续六个月为零后,8月恢复至43吨,而钨粉连续第七个月为零。同时8月稀土磁体出口总量5010吨、同比减少18.5%,对美出口512吨、同比减少13.2%,显示回暖仅限对日个案,采购方仍需按具体物项分别评估供应风险。
Q: 8月中国对日稀土磁体出口的具体数据是多少,与前期相比有何变化?
A: 8月出口量为212吨,环比大增90.3%,是今年2月以来首次重回200吨关口;同比减少17.1%,但降幅较7月的52.2%明显收窄。此前今年3月为180余吨,7月低至111吨。
Q: 其他受管制物项对日出口情况如何,对采购方意味着什么?
A: 碳化钨在2月至7月连续六个月为零后,8月恢复至43吨,而钨粉连续第七个月为零。同时8月稀土磁体出口总量5010吨、同比减少18.5%,对美出口512吨、同比减少13.2%,显示回暖仅限对日个案,采购方仍需按具体物项分别评估供应风险。
主题标签: Sanae Takaichi · China Customs · Rare Earth Magnets · Export Controls · Dysprosium · Tungsten
萬安算交所 AIXX · 萬安算交所 AIXX · 算力硬件实名会员制交易平台 · 进入货源大厅