2026-11-03 · 来源:虎嗅·中继
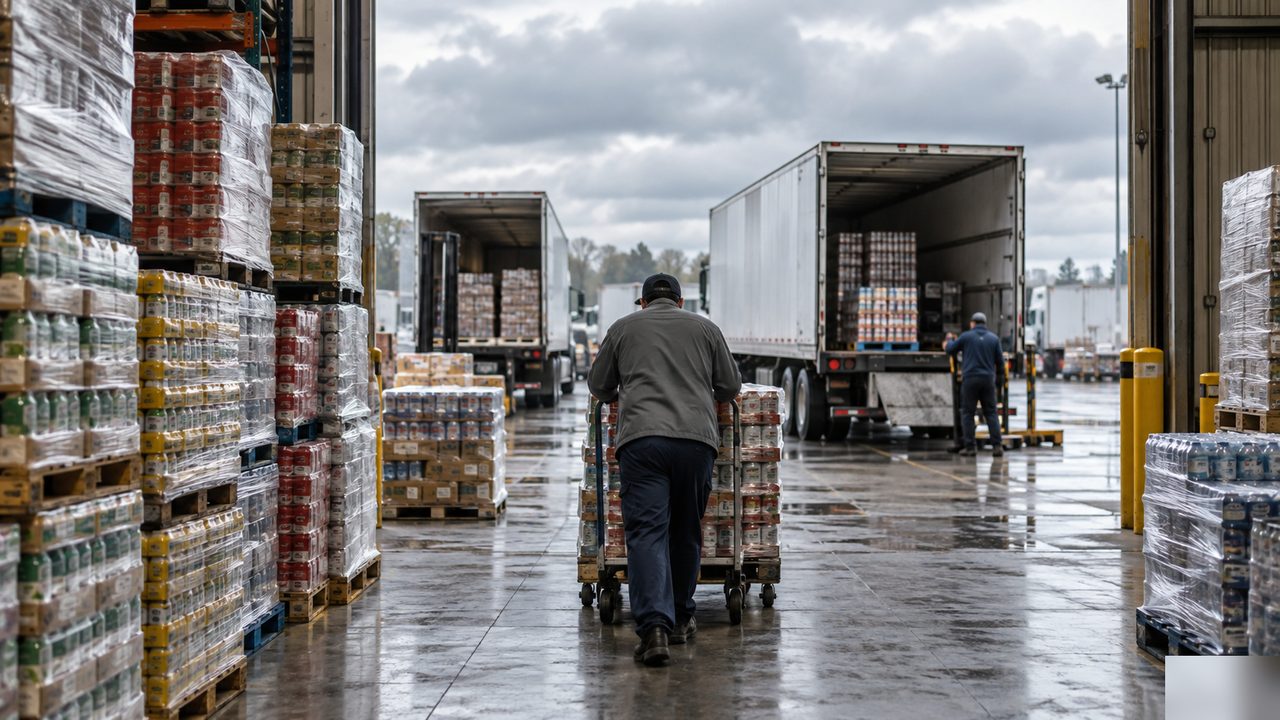
山姆胖东来收走商品定义权之时,代工厂的品牌光环正被悄然剥离。当“渠道定义商品”成为零售新常态,AI算力买家或许正站在同一面镜子的前夜。
长白山同一处水源、同一家工厂出产的两瓶水,价差一倍:统一自有品牌“爱夸”卖2.5元,为胖东来代工的DL水只卖1.2元——卖得更好、知名度也反超的,是后者。这个看似寻常的货架细节,正在悄悄改写中国消费品行业的权力结构:定价与品牌的话语权,正从制造商手中转移到渠道手中。
类似组合已遍布消费品行业:立白为胖东来定制洗衣液,今麦郎为盒马代工茶饮,甘源为山姆供货坚果,山姆的烘焙贝果背后也有桃李的产能。这些不是零星的商业合作,而是一种成建制的产业分工重构。财报上的分量不小——2025年上半年,统一企业中国策略联盟代工业务收入6.71亿元,同比增长159.5%;洽洽食品2024年经山姆渠道卖出约2亿元,增长五到六成;酒鬼酒2025年全年在胖东来录得1.96亿元销售额,占全年销售总额的17.66%,胖东来由此成为其第一大客户。当一家白酒企业的第一大客户变成一家区域零售商,传统“品牌—经销—终端”的链条已经被实质性地颠倒了。
这波浪潮的实质是零售商接管了商品的“定义权”。山姆、盒马与胖东来手握会员大数据,对口味、规格和价格带心中有数,反向定制最稳妥的路径,就是调用一线大牌现成的原料、工艺与品控。渠道带着参数上门,工厂落实配方和量产,省下的营销流通成本直接变成低价。消费者用脚投票的结果一目了然:同样的品质,一半的价格,且选品已经替自己做过一轮筛选。对买家而言,这几乎是“无脑性价比”的胜利。
工厂端也有苦衷。快消大盘放缓,过往扩张留下的产线负荷不足、设备闲置率居高不下。有消费品分析师直言,代工利润确实很薄,“生产的甚至还是反噬自家市场的产品”,但订单规模大、回款稳定,可分摊固定资产折旧、保住车间开机率,为企业换取现金流。这与算力行业GPU集群的稼动率困境何其相似:当闲时算力无法变现,把过剩产能打包供给大客户的“算力代工”模式,正在成为中小算力供应商的现金流生命线。
然而隐忧藏在品牌端。快消企业最核心的资产是消费者愿意支付溢价的品牌,而代工模式下,消费者认的是渠道的选品与品控,对背后工厂日益脱敏。汇源果汁、伊利酸奶、统一方便面在前端货架越来越难见到——渠道在前台收割全部信任,把货做出来的一线巨头退居后台,赚取微薄加工费。品牌一旦失去货架曝光,溢价能力便如温水煮蛙般流失,这是所有代工方必须支付的长期代价。
换血仍在加速:沃尔玛、盒马、七鲜、小象超市、叮咚买菜的自有品牌占比已经很高,奥乐齐、超盒算NB等硬折扣玩家更超过50%;随着胖东来帮永辉、步步高调改,这套“渠道定义商品”的逻辑正被推向更多货架。可以预见,未来三到五年,消费品行业将分化为“定义者”与“执行者”两个阶层,中间地带的品牌将被迫站队。
【真实行情数据】从算力买家的视角看,这一趋势同样具有参照意义:渠道集中化带来的议价权转移,正在压缩单一供应商的利润空间,压缩的是“品牌税”而非“品质税”。就本所跟踪的相关标的而言,该型号当前无在售挂价数据,建议采购方持续关注价格波动与库存变化,择机补仓。
对AI算力买家而言,这波零售变革至少给出三点采购启示。其一,规格前置:像山姆带着参数找代工厂一样,算力买家应先明确业务负载参数(显存需求、互联带宽、交付周期),再反向在市场上匹配供应方案,而非被供应商的产品目录牵着走。其二,品牌溢价的审视:同代际、同良率、同质保的算力资源,渠道商与大厂直供之间的价差可能高达一倍,买家应为“确定性”付费,而不是为LOGO付费。其三,供应链的现金流纪律:代工方的订单大、回款稳,对应到算力采购,即优先选择有真实回款能力的渠道方合作,规避层层转租带来的履约风险。
Q: 统一代工业务2025年上半年的收入和增速分别是多少?
A: 2025年上半年,统一企业中国策略联盟代工业务收入为6.71亿元,同比增长159.5%,是本轮渠道反向定制浪潮中最具代表性的财务注脚。
Q: 酒鬼酒与胖东来的合作规模有多大,说明了什么?
A: 酒鬼酒2025年全年在胖东来录得1.96亿元销售额,占全年销售总额的17.66%,胖东来由此成为其第一大客户——这说明渠道商已从销售通路升级为商品定义者,甚至可以左右一家上市酒企的客户结构。
主题标签: Pang Dong Lai · Sam's Club · Hema · Walmart · Private Label · OEM Manufacturing
萬安算交所 AIXX · 萬安算交所 AIXX · 算力硬件实名会员制交易平台 · 进入货源大厅