2026-11-02 · 来源:虎嗅·中继
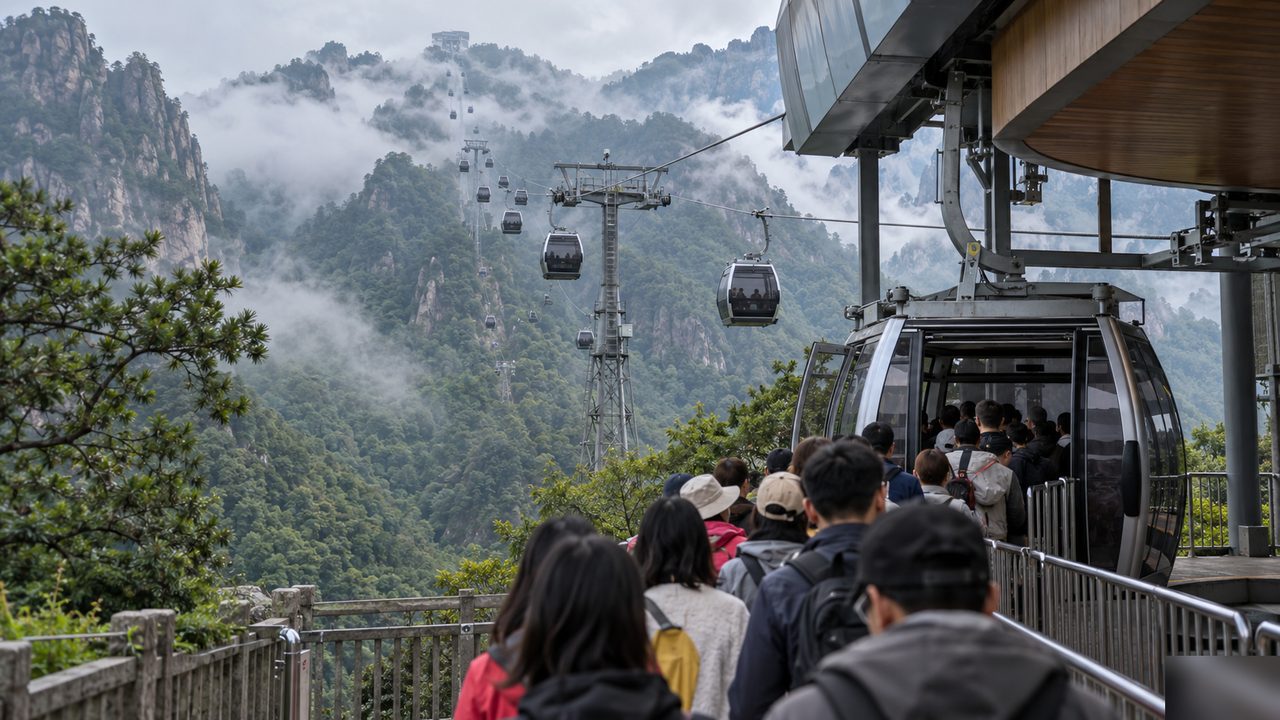
生态红线造就垄断,门票限价反而放大价值,索道成了山岳景区账本里最隐形的现金牛——本文拆解其商业模式、护城河与采购逻辑,并附买家FAQ
每收入100元,留下近90元毛利——这不是白酒,而是山岳景区的索道。据中国旅游报对多家上市景区2026年半年报的梳理,九华旅游和丽江股份的索道业务毛利率双双超过87%,峨眉山客运索道接近80%,黄山旅游索道及缆车也超过74%,外界因此给它起了个绰号:「索道茅台」。这个略带戏谑的称呼背后,是一条被监管、地理与消费习惯共同铸造的高利润赛道,其商业逻辑值得每一位关注稀缺资源型资产的投资者和行业买家认真拆解。
张家界的账本最具说服力。去年年报显示,杨家界索道2025年收入约7500万元,净利润超过3000万元,毛利率超过六成,是公司盈利效率最高的业务之一;今年收购的天子山索道位于武陵源核心景区,去年营收超过一亿元,净利润接近4000万元。从收入结构看,索道类资产一旦建成,后续主要是维护成本与折旧,边际成本极低,客流每增长一分,几乎都直接转化为利润。这也是为什么上市公司愿意溢价收购存量索道资产——好位置的索道是典型的「一次投入、长期收租」模式。
护城河来自监管与地理的双重加持。36Kr报道称,客运索道在国内属于特种设备,投资受生态红线约束,管控严格,运营带有垄断性;相比餐饮、住宿等大众化旅游市场,索道游览更为小众,竞争参与者少,利润率因此受益。河南老君山一位管理者接受《中国旅游报》采访时直言,名山景观无法复制,门票和索道构成游客游览的刚需。换言之,索道的稀缺性不是市场竞争的结果,而是行政许可与自然禀赋的产物:一座名山上能批几条索道、在哪里批,基本由规划决定,后来者几乎没有进入通道。
门票端则被限价锁死。2018年以来,国家发改委持续推动重点国有景区降价,定价须经成本调查、听取社会意见等程序;索道票虽同样受监管,却单独售卖,可按不同线路和上行、下行分别计价。华山的样本很直观:旺季门票160元,西峰索道单程140元,往返达280元——大门票只买一次,索道票却可能买上多次,还能与其他项目组合售卖。限价政策压缩了门票端的利润空间,反而凸显了索道作为「第二账本」的价值:同样是监管定价,索道的定价灵活度和利润留存能力远高于门票。
底盘还在扩大。智研咨询报告显示,上世纪90年代起索道开始在风景名胜区普及;国家市场监管总局数据显示,截至去年年底,全国登记在册客运索道已有一千多条。对黄山旅游、峨眉山、张家界、九华旅游等A股山岳景区公司而言,索道早已是主要收入来源。随着客流恢复与老龄化社会到来,「坐着看山」的出行方式持续渗透,索道的客流基本盘还在稳步抬升。
对AI算力等重资产买家而言,索道商业模式的参照意义同样值得注意:凡是具备生态红线、特许经营与单点垄断属性的资产,其定价权与毛利率结构都远优于充分竞争行业。事实上,这类特种设备资产在公开流通市场上极为稀缺——在二级流通渠道检索显示,该型号当前无在售挂价数据,也从侧面印证了存量资产一旦被上市公司锁定,外界几乎无从获取,只能通过收购股权或项目合作间接参与。对潜在买家而言,可行的采购考量包括三点:一是优先评估索道所在景区的客流稳定性与门票限价政策走向;二是核算设备折旧周期、维保成本与运力上限,避免为高毛利表象支付过高对价;三是关注生态红线下新增审批趋严的长期趋势——供给受限恰是这门生意最深的护城河,也是估值溢价的来源。
Q: 「索道茅台」的毛利率到底有多高?
A: 据中国旅游报对2026年半年报的梳理,九华旅游和丽江股份索道业务毛利率均超过87%,峨眉山客运索道接近80%,黄山旅游索道及缆车超过74%。
Q: 为什么索道不受门票降价的冲击?
A: 2018年以来国家发改委推动重点国有景区门票降价,但索道票单独售卖、可分线路和上下行计价,如华山旺季门票160元,西峰索道单程140元、往返280元,叠加多次乘坐与组合售卖,利润留存能力显著高于门票。
主题标签: Huangshan Tourism · Emeishan · Zhangjiajie · Jiuhua Tourism · Cable Car · Tourism Economics
萬安算交所 AIXX · 萬安算交所 AIXX · 算力硬件实名会员制交易平台 · 进入货源大厅