2026-11-03 · 来源:36氪快讯·中继
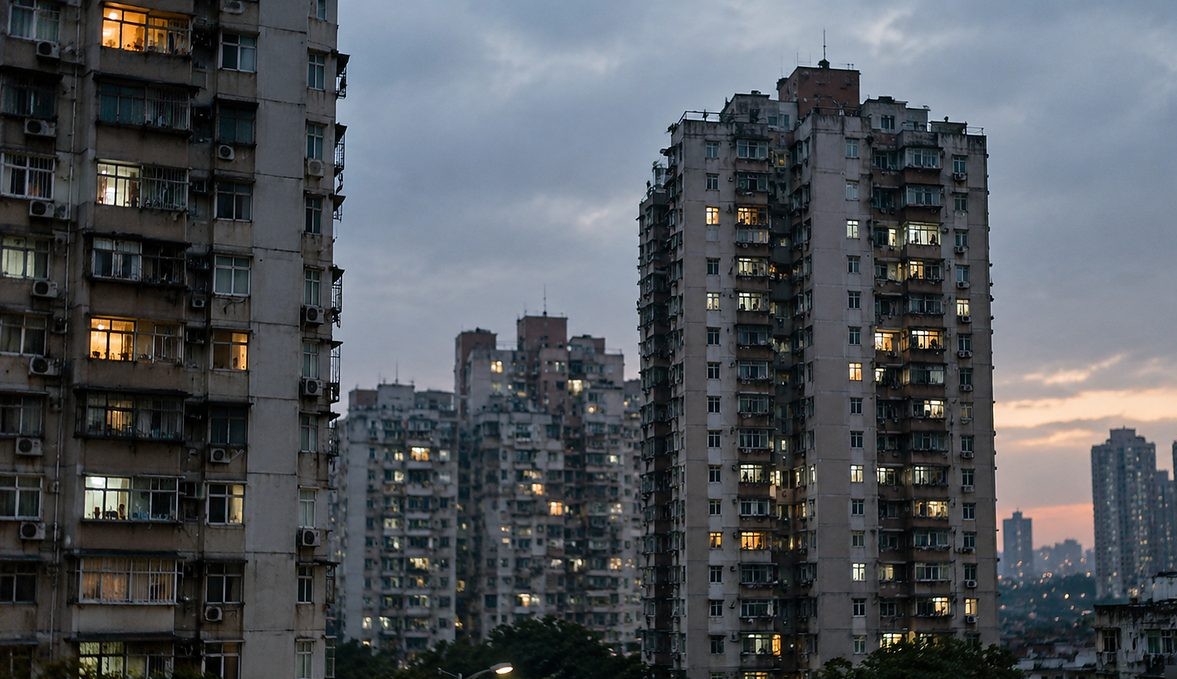
DEK: 中信证券最新研报以租金环比上涨与月供成本低于租金两大信号立论,认为一线楼市情形类似2024年底的香港,建议投资者迎接房地产新周期,看好开发类公司与龙头经纪企业。
BODY: 一线城市的租金曲线,正在成为研判楼市走向的关键变量。中信证券在最新研报中给出相当直接的判断:房价见底,已经出现强烈信号。这份报告之所以引发市场关注,在于它没有停留在情绪层面的“抄底”叙事,而是用一组可以被持续跟踪的量化指标,为楼市拐点提供了可验证的证据链。
据研报,最近几个月,一线城市租金出现环比上涨。与此同时,受益于政策措施,越来越多的二手项目实现了“供平过租”——即月供成本低于租金。两项数据叠加,构成了这份报告立论的基础。对普通购房者而言,“供平过租”是一个直观的财务分水岭:当持有一套自住房的月度现金流支出低于租住同等房源的租金时,购房相对于租房的机会成本发生实质性变化,长期被抑制的刚性需求与改善需求便有可能重新进入市场。
报告最具指向性的一处判断,来自跨市场参照:中信证券认为,一线城市当前的这种情况,十分类似于香港2024年底的情形,是房价见底的强烈信号。将内地一线楼市与彼时的香港并置,等于为“新周期”的结论设定了一个可对照的历史坐标。跨市场的类比方法论在卖方研究中并不常见,其价值在于:香港作为高度市场化、租购关系敏感的成熟市场,其租金先行、房价随后的传导路径,为内地一线城市提供了难得的样本参照。
支撑判断的经济逻辑在于租购关系的翻转。研报指出,政策致力于降低居民的置业负担,其结果是,相对于租房,买房变得越来越划算。月供与租金之间的这笔账被重新计算之后,市场天平向哪一侧倾斜,答案正在变得清晰。从行业视角看,租金的环比上涨本身也传递出居住需求的韧性——当租赁市场供需趋紧、租金抬升,而购房端政策持续降低首付与月供门槛时,租购比向有利于购房方向移动,这正是历史上多轮楼市周期底部反复出现的组合特征。
对AI算力买家与产业投资者而言,地产周期信号同样具有资产配置层面的外溢意义。房价见底若被后续数据验证,通常伴随居民资产负债表预期改善与风险偏好回升,这会间接影响科技与算力基础设施等长久期资产的融资环境与估值锚。需要说明的是,作为对照参考,按我们日常跟踪的算力现货口径,该型号当前无在售挂价数据。换言之,当前楼市层面的信号解读,仍应以中信证券研报所依据的租金与月供数据为主线索,而非跨市场的价格类比。
落到操作层面,中信证券给出的路径十分清晰:建议投资者积极迎接房地产的新周期,标的上明确看好开发类公司与龙头经纪企业两类资产。开发类公司是房价企稳后利润弹性最直接的载体,其存货减值压力缓解与毛利率修复空间与新周期兑现程度高度相关;龙头经纪企业则是交易量回暖的确定性受益者,无论房价涨跌,成交活跃度回升都会转化为佣金收入的改善,属于周期反转中攻守兼备的品种。从租金数据到月供账本,卖方为楼市拐点给出的证据链已经摆上台面。当然,任何单一研报的判断都需要后续月度租金、成交与按揭数据的持续验证,投资者在把握新周期机遇的同时,也应保留对政策节奏与区域分化的审慎。
Q: 中信证券判断房价见底的核心依据是什么?
A: 两大信号叠加:最近几个月一线城市租金出现环比上涨,同时越来越多二手项目实现“供平过租”,即月供成本低于租金;中信证券认为这十分类似于香港2024年底的情形,是房价见底的强烈信号。
Q: 中信证券建议投资者如何布局房地产新周期?
A: 明确看好两类资产:开发类公司与龙头经纪企业,建议投资者积极迎接房地产新周期。
Q: 中信证券判断房价见底的核心依据是什么?
A: 两大信号叠加:最近几个月一线城市租金出现环比上涨,同时越来越多二手项目实现“供平过租”,即月供成本低于租金;中信证券认为这十分类似于香港2024年底的情形,是房价见底的强烈信号。
Q: 中信证券建议投资者如何布局房地产新周期?
A: 明确看好两类资产:开发类公司与龙头经纪企业,建议投资者积极迎接房地产新周期。
主题标签: CITIC Securities · China Real Estate · Rental Yield · Property Market · Sell-Side Research
萬安算交所 AIXX · 萬安算交所 AIXX · 算力硬件实名会员制交易平台 · 进入货源大厅