2026-10-02 · 来源:华尔街见闻全球·中继
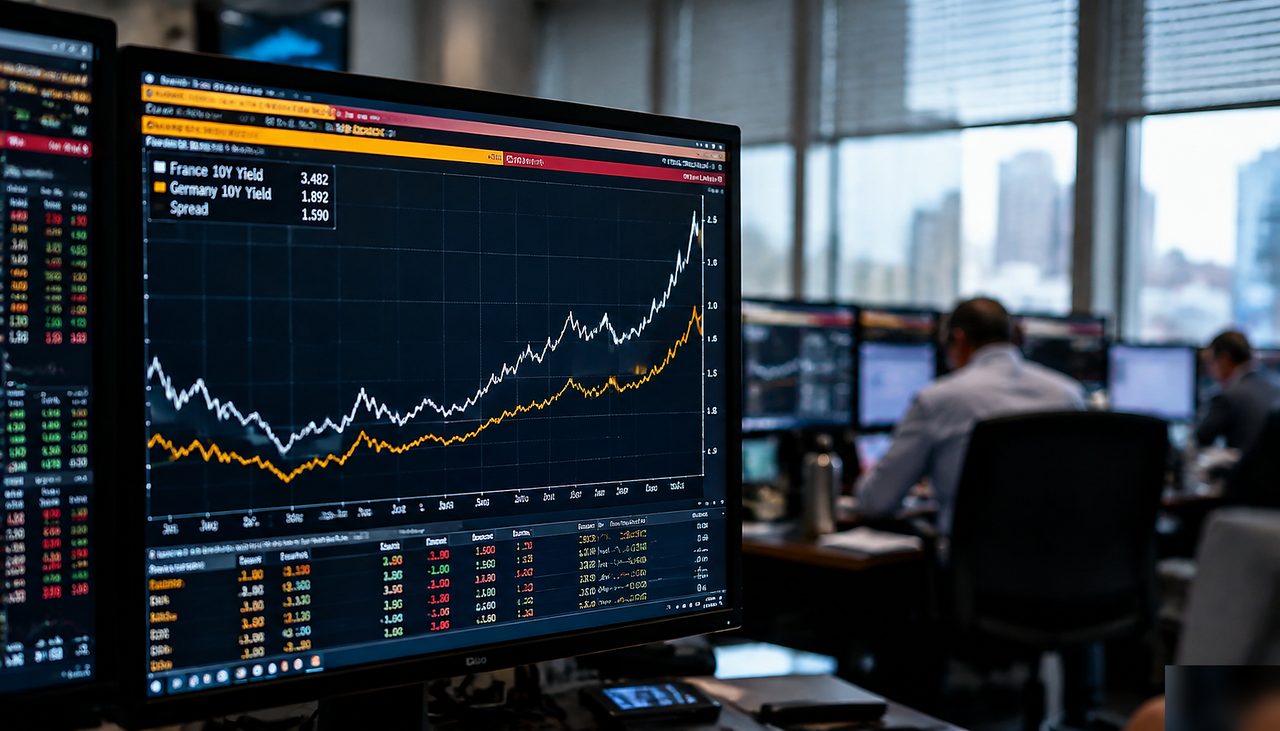
540亿紧缩换来的不是信心而是抛售——法德利差单日跳升13基点,创2012年以来之最,法国主权信用正遭遇历史性重估。
评级高出三到五档,经济体量大40%,借债成本却被反超——这是当下欧洲债券市场最刺眼的一幕。法国10年期OAT收益率达到4.81%,而意大利只有4.61%。换句话说,传统上被视为“欧猪边缘”的意大利,如今借钱的代价竟然低于欧元区核心大国法国。更耐人寻味的是,这一幕发生在2027年预算草案递交议会的两天前,市场的预警显然跑在了政策前面。
10月1日,法国政府向议会递交2027年预算草案,核心是一揽子540亿欧元的紧缩计划:砍养老金、砍医保、冻结工资、加税。这份被寄望于重建财政纪律的方案,并没有换来市场的信心。回应当天就到——法德10年期利差被拉到130个基点,单日跳升13个基点,创下2012年欧债危机以来最大单日变动。同日,法国OAT收益率盘中触及4.96%,为2002年以来新高。紧缩方案亮相之日,恰恰成了法国国债遭重新定价之时,这构成了教科书级别的“越努力越被惩罚”案例。
要理解这场重估,必须回到债券市场的定价逻辑。投资者关心的从来不是政府“想不想省钱”,而是紧缩方案在政治上能否落地、能否持续。540亿欧元涉及养老金、医保、公务员工资和税收四个最敏感的领域,每一项都可能引发强烈的社会与议会阻力。市场看到的不是一份减赤蓝图,而是一份高度脆弱的政治承诺。一旦紧缩预期崩塌,法国财政缺口将继续扩大,而法国债务规模之大,意味着任何救援都超出欧元区现有机制的能力范围——这才是“终局定价”的实质。
耐人寻味的是这条逻辑链:法国越是表现得努力自救,市场越是跑得更快,因为市场看到了终局。评级高、体量大,这些传统信用优势此刻全部失效。评级机构给出的三到五档差距,是静态历史信息的记录;而债市交易的是动态的前瞻预期。当两者出现如此剧烈的背离时,通常意味着市场判断某种结构性变化正在发生。债券市场显然认为法国要出事了。而在政治叙事中,一位标志性人物的回归被预期将带领法国走完第五共和国最后的余晖——540亿欧元的紧缩清单,在这样的框架下更像是终局开启的注脚,而非解药。
换言之,这场定价重估与紧缩力度无关,与紧缩本身有关。市场真正定价的,是紧缩方案所暴露出来的政治失能与制度僵局。
这场欧洲主权债的动荡,对全球资产配置尤其对AI算力这类资本密集型资产的买家,具有不可忽视的传导意义。首先,利率是一切长久期资产的折现率锚。法国OAT收益率站上4.81%、盘中触及4.96%的2002年以来高位,意味着欧元的无风险利率中枢被系统性抬升,欧洲科技与数据中心企业的融资成本随之走高。GPU服务器集群动辄数千万甚至上亿欧元的投入,高度依赖债券与银团融资,主权利率每上行数十个基点,都会直接压缩算力项目的投资回报率。其次,利差波动引发的欧元汇率震荡,会改变以美元计价的英伟达GPU等算力硬件在欧洲市场的实际采购成本。再次,若法国财政困境最终演化为更大范围的欧元区风险事件,避险资金涌向美元资产,将进一步抬升全球算力供应链的美元融资门槛。
对正在规划采购的算力买家而言,当前环境下有几条采购考量值得参考。其一,锁定价格窗口:在利率高波动期,供应商报价的有效期往往缩短,谈判时应要求明确报价锁定条款,避免利率与汇率波动传导至最终成交价。其二,优先考虑多种融资结构对比,包括经营性租赁与直接采购的混合方案,以对冲融资成本的进一步上行。其三,关注交期与库存:若欧洲金融条件收紧,上游供应商可能收缩账期,提前布局库存反而成为成本优势。其四,对以欧元计价的合同,应评估套期保值需求。
需要说明的是,本次法国主权债风波属于宏观层面事件,并未直接涉及任何具体算力设备的在售行情变动。该型号当前无在售挂价数据。
【真实行情数据】该型号当前无在售挂价数据。
Q: 法德10年期利差目前处于什么水平,有何历史意义?
A: 2027年预算草案公布当日,法德10年期利差被拉至130个基点,单日跳升13个基点,创下2012年欧债危机以来最大单日变动;同日法国OAT收益率盘中触及4.96%,为2002年以来新高。
Q: 这场债市动荡对AI算力采购者意味着什么?
A: 法国10年期OAT收益率已达4.81%,高于意大利的4.61%,欧洲无风险利率中枢抬升将推高算力项目的融资成本,采购方应关注报价锁定条款、多元化融资方案及汇率对冲安排。
主题标签: France · French OAT · Sovereign Debt · Bond Market · Austerity · Eurozone
萬安算交所 AIXX · 萬安算交所 AIXX · 算力硬件实名会员制交易平台 · 进入货源大厅