2026-11-03 · 来源:华尔街见闻·中继
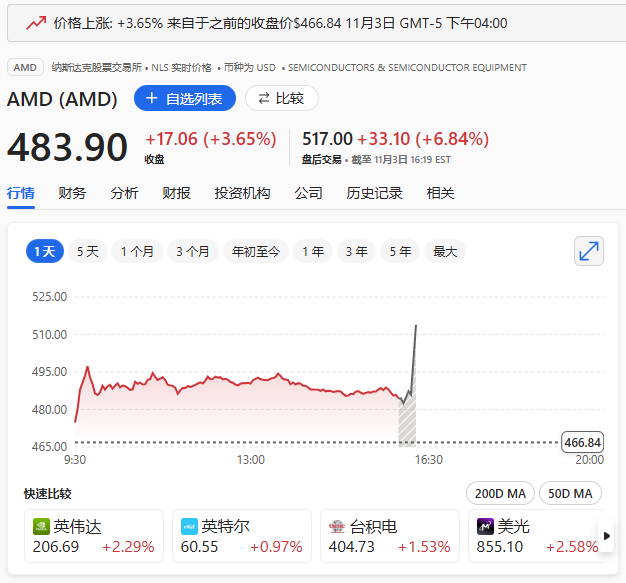
三季度营收、运营利润率与EPS全线超预期,毛利率指引略低于共识成唯一瑕疵。
170亿美元——这是AMD给出的四季度营收指引中枢(浮动区间±3%),比分析师163亿美元的共识预期高出约7亿美元。盘后交易中,AMD股价应声上涨6%,市场的注意力显然越过了刚刚过去的三季度,直接落在了AI芯片需求持续升温这个判断上。
三季度本身是一场全线告捷:营收133.8亿美元,高于预期的130.8亿;运营利润率29%,预期为28%;每股收益2.09美元,超出分析师预期的1.97美元。三项核心指标无一失手。
开支端的数字同样略高于预期:研发投入28亿美元,预期27.2亿;资本开支6.48亿美元,预期6.47亿。在需求飙升的当口,AMD没有在投入上踩刹车。
指引细节里藏着一个反差:AMD预计四季度调整后毛利润率约55%,略低于分析师预期的55.5%,调整后运营开支定为37.5亿美元。收入端上调的幅度远大于利润率端的变动,这份指引的重心明显压在出货规模一端。
涨势也并未止于AMD一家:Arm控股盘后涨3%,英伟达涨1.2%。对AI算力买家与投资者而言,这份财报给出的不只是AMD自己的成绩单,更是一份跨厂商的需求侧参照。
主题标签: AMD · NVIDIA · Arm Holdings · AI Chips · Data Center · Earnings
萬安算交所 AIXX · 萬安算交所 AIXX · 算力硬件实名会员制交易平台 · 进入货源大厅