2026-09-30 · 来源:{'name': '[zh] IT之家资讯·中继', 'url': 'https://www.ithome.com/1/008/934.htm'}
消费需求低迷仍难挡涨势:企业级 SSD 涨幅将扩大,模组厂采购已转保守。
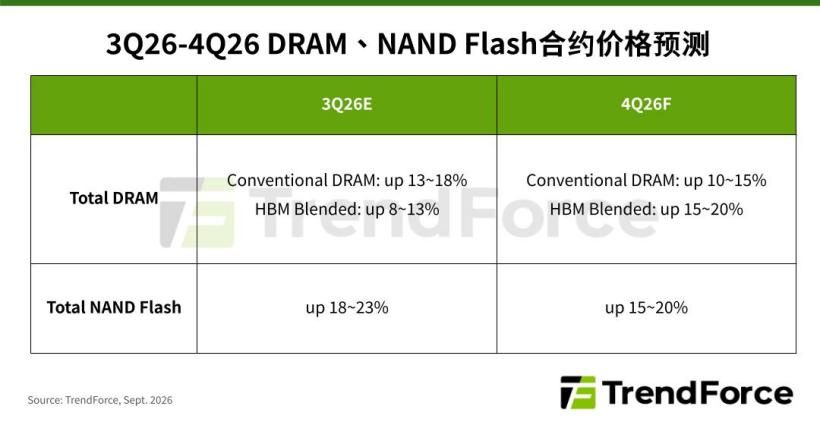
涨势还没有停下的迹象。研究机构 TrendForce(集邦)9 月 30 日发布存储器市场 2026 年第四季度走势预测:一般 DRAM 合约价将环比上涨 10%~15%,计入 HBM 后的整体 DRAM 合约价涨幅达 15%~20%,NAND 闪存整体合约价同样环比上涨 15%~20%。
推动涨价的核心变量仍是产能分配。TrendForce 认为,DRAM 上游原厂将持续把先进制程产能投入高性能服务器产品,整体维持供应不足格局,但合约价涨势放缓。分品类来看,服务器 DRAM 供不应求态势仍将持续;PC DRAM 在 2027 年分得的产能恐将进一步下滑;移动 DRAM、消费类 DRAM 虽保持上涨,涨幅将有所收敛。
NAND 市场则呈现典型的双轨走势:一边是 AI 需求加速,一边是消费性需求低迷,价格却仍被连带推高。落到产品端,客户端 SSD 的原厂报价态度转趋弹性,涨幅受到抑制;企业级 SSD 整体涨幅将在 2026Q4 扩大;eMMC/UFS 等嵌入式闪存的新增采购量相当有限。
下游的动作同样值得注意——模组企业对 NAND 闪存晶圆的采购正渐趋保守。对需要规划后续算力与存储预算的买方而言,这份预测给出的结构性信号很清晰:先进产能继续向服务器侧倾斜,企业级产品涨幅扩大,而消费端要在需求疲弱中接受涨价。
萬安算交所 AIXX · 算力硬件实名会员制交易平台 · 进入货源大厅