2026-10-03 · 来源:{'name': '华尔街见闻全球·中继', 'url': 'https://wallstreetcn.com/member/articles/3782730'}
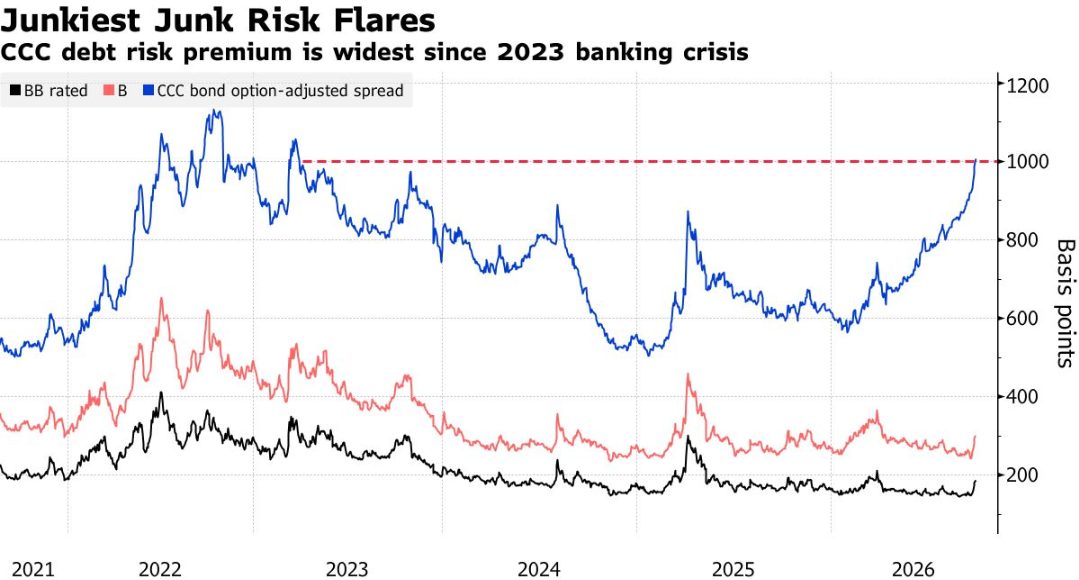
高收益债与杠杆贷款不良债务合计超2000亿美元,尾部信用风险正在被重新定价。
1000个基点——这是市场当前为美国最低评级借款人的违约与再融资风险开出的补偿价格。9月底,美国CCC级公司债利差突破这一关口,升至2023年3月区域性银行危机以来的最高水平;而就在9月初,这一数字还只有860bp。
比绝对水平更值得警惕的是分化速度。今年以来CCC级利差走阔约380bp,同期B级仅扩大约30bp,两者差距逼近700bp、为疫情以来最宽。贷款市场的裂痕同样清晰:CCC级贷款折价保证金较B级宽近4.5倍、较BB级宽超12倍,已滑入负值区域,而BB级利差甚至出现收窄。高收益债整体收益率升破8%、创17个月新高,风险溢价触及5个月高点——但压力几乎全部由质量谱系的底部承担。
不良债务正在快速堆积。彭博美国高收益公司债券指数中处于不良状态的债券达774亿美元、占指数5.2%;彭博美国杠杆贷款指数中的困境债务为1288亿美元、占比8.8%。
但准确地说,这是一场结构性分化,而非全面的风险重定价。高收益债整体利差仍处较低分位,尽管收益率已站在后金融危机时期的较高水平;高评级公司债利差同样稳定,近期的利率波动并未撕开广泛的信用利差裂痕。市场真正在做的,是区分“弱者”与“仅仅杠杆化的借款人”:对再融资能力、回收价值和违约风险划定更严厉的界限,抛售高度集中于最弱环节。
真正的变化在于风险性质本身——正从单纯的利率冲击向低质量企业信用端传导。CCC利差破千意味着市场对尾部信用风险的要求回报大幅抬升,投资者已开始重估最低评级发行人未来的偿债能力。信贷市场的警报已经拉响,而这轮重定价尚未反映到股市之中。
萬安算交所 AIXX · 算力硬件实名会员制交易平台 · 进入货源大厅