2026-11-02 · 来源:虎嗅·中继
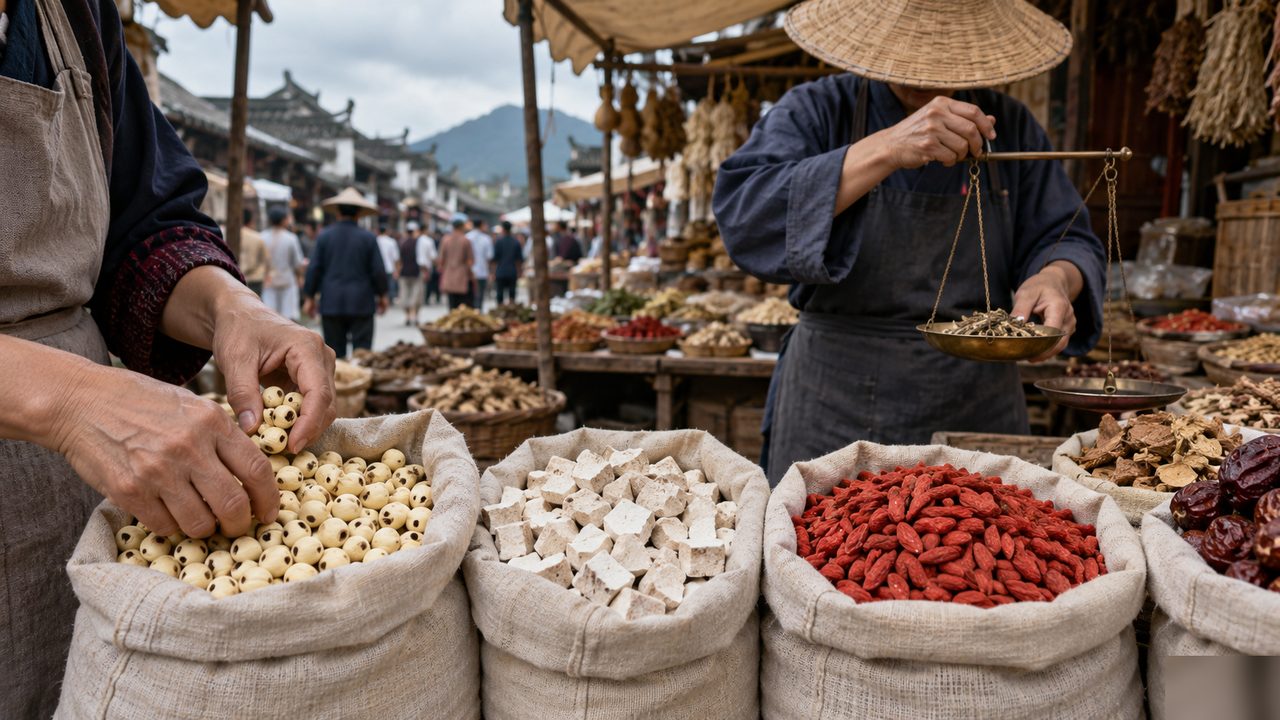
上半年已卖约2240亿元,线上增速28.9%,年轻人占六成,但买茯苓仍不看牌子——2026年,监管之手正在终结这个行业最大的悖论。
消费者每年在药食同源产品上花掉数千亿元,却报不出三个品牌。同仁堂、东阿阿胶之后,多数人卡壳;更扎心的调研答案是“枸杞就行,不太看牌子”。买茯苓认的是成分、产地、价格,唯独不认品牌。这个“有品类、无品牌”的旧格局,2026年正被强行打破,洗牌已经开始。对于一个年销售额以千亿计的市场而言,品牌集中度之低几乎是消费品领域的孤例,这既意味着巨大的整合空间,也意味着任何一家企业都还没有形成真正的护城河。
钱在加速涌入。2025年终端市场规模约3700亿元,同比增长21.6%;2026年上半年已卖约2240亿元,全年预计4500亿至5000亿元,全产业链估值超2万亿元。线上渠道年销售额约1266亿元、占全行业近三分之一,年增速28.9%,Z世代和90后占比超六成,小红书相关笔记破千万篇。最猛的增量不是补品而是快消化:即食滋补品2024年市场占比已达51.6%,八年间翻倍以上,熬夜修复水、祛湿饼干、晚安果冻正在替代药房熬煮;78至177元价格带贡献30.6%的销售额,行业从低价走量转向品质溢价。这一系列数字背后,是消费场景的根本性迁移——滋补不再是从容的炖煮仪式,而是嵌入都市生活缝隙的即时决策,而即时决策恰恰最依赖品牌信任。
监管是第一只手。2026年食药同源物质目录扩至106种,黄芪、党参、麦冬、灵芝、天麻、西洋参放开普通食品化使用;50项食品安全新国标落地,对原料溯源与合规宣传要求更高,三七、丹参、何首乌、附子严禁作为普通食品添加;复方产品备案试点与健康声称试点推进,合规品牌第一次可以合法告诉消费者产品“有什么好处”。地方监管收紧已让上千家小作坊出局。对AI时代的消费品牌运营者而言,这组政策组合拳的意义在于:健康声称合法化等于打开了效果广告与精准投放的天花板,而溯源新国标则要求供应链数据化能力——谁能把从种植到成品的链路数字化,谁就能在新国标之下把合规成本转化为营销资产。
牌桌同时重排。云南白药以超过3%的市场份额位居第一,同仁堂、白云山、东阿阿胶、汤臣倍健凭国家级配方、百年品牌和百亿级业务规模构成第一梯队,片仔癀、广誉远、华润江中在列。政策的本质,是把“能做”和“做好”分开——市场资源正快速向具备全链条合规能力的头部企业聚拢,出局的与闷声建护城河的,走的是两条路。值得玩味的是,即便是份额第一的云南白药,市占率也不过3%出头,这说明行业远未进入终局,未来三到五年将是品牌卡位的关键窗口期。
对采购方与渠道商而言,当下的选品逻辑需要重构。第一,看目录内属性:黄芪、党参、灵芝等新放开品类正处于政策红利期,普通食品化路径清晰,适合快速铺货;而涉及三七、何首乌等禁忌物质的配方必须立即排查下架,合规风险已从罚款上升到退出市场的层级。第二,看溯源与认证:50项新国标落地后,缺乏完整原料溯源体系的产品将在商超与电商平台准入环节被持续挤压,渠道商应优先与具备全链条合规能力的头部企业建立直采关系。第三,看价格带结构:78至177元区间贡献30.6%的销售额,是快消滋补的黄金带,新品定价应向此区间靠拢而非盲目下探。第四,警惕产能泡沫:全产业链估值超2万亿元的叙事会吸引热钱,但健康声称试点尚未全面铺开,过度承诺功效的品牌随时可能成为监管案例。就当前市场流通环节观察,该品类相关标的尚无在售挂价数据,采购决策更多依赖年度框架协议与产地直采锁价,公开行情参考有限,建议以头部企业官方渠道报价为准。
从更长周期看,药食同源行业的品牌化进程与当年新茶饮、功能食品的路径高度相似:政策划定的合规底线,最终会变成消费者心智中的品质门槛。当“枸杞就行,不太看牌子”的回答在三年后变成“我只认某个牌子”,这个4500亿至5000亿元的市场才算真正完成了从农产品生意到品牌消费品生惊的惊险一跃。而在那之前,每一分投入合规体系与品牌建设的预算,都是在为终局抢座位。
Q: 2026年药食同源市场规模有多大,增速如何?
A: 2025年终端市场规模约3700亿元,同比增长21.6%;2026年上半年已卖约2240亿元,全年预计4500亿至5000亿元,全产业链估值超2万亿元。
Q: 新规对消费者最直接的影响是什么?
A: 食药同源物质目录扩至106种,黄芪、党参、麦冬、灵芝、天麻、西洋参可作普通食品;三七、丹参、何首乌、附子严禁添加,且50项新国标强化溯源,上千家小作坊已出局,买到的产品更安全、也更“名实相符”。
主题标签: Tongrentang · Yunnan Baiyao · Dong-E-Ejiao · BY-Health · Food-Medicine Homology · Functional Food
萬安算交所 AIXX · 萬安算交所 AIXX · 算力硬件实名会员制交易平台 · 进入货源大厅