2026-09-21 · 来源:虎嗅·中继
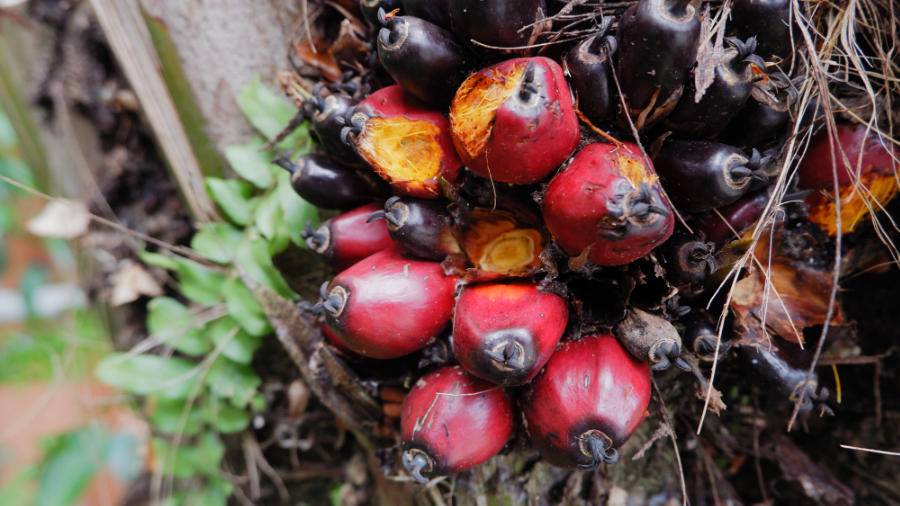
原糖一度涨破19美分、棕榈油期货触及近20个月高位,但真正减产或未发生,四类商品定价进度分化。
厄尔尼诺对商品价格的传导已经显性化。8月初以来,国际原糖现货价从每磅15美分附近升至19美分上方,一个多月涨幅接近30%;A股中粮糖业、广农糖业等糖业标的一度涨停。棕榈油同步走强,印尼、马来西亚干旱风险升温,令市场提前交易明年减产预期,马来西亚棕榈油期货一度触及近20个月高位。问题在于,价格先行上涨,真正的减产可能尚未发生。市场目前交易的是一条预期链:厄尔尼诺继续增强、主产区持续少雨高温、单产下降、最终形成全球供应缺口,链条走到哪一步,决定了这是天气行情还是真实的供需行情。对产业链上的采购与交易者而言,识别预期链所处的位置,直接决定套保节奏与库存策略:在预期阶段追高,与在缺口兑现阶段建仓,风险收益结构完全不同。
从机制上看,厄尔尼诺一旦形成便难以速灭。信风减弱使西太平洋暖水东移、东太平洋冷水上翻减少,中东太平洋升温又反过来进一步削弱信风,这一Bjerknes正反馈让海洋与大气互相推着往前走。眼下数据也印证过程未完:NOAA观测到赤道太平洋次表层仍存在大量异常暖水,低层西风异常明显;澳大利亚气象局9月1日判定海洋和大气指标均已达强厄尔尼诺水平,预计南半球春季继续增强,并可能持续到2027年秋季。这一时间尺度的判断至关重要——它意味着本轮天气扰动不是一次性的季节性事件,而是可能跨越多个作物年度的系统性变量,农产品的单产损失可能在连续几个收获季中逐步累积显现。
在此背景下,白糖、棕榈油、橡胶、大豆四类商品的减产定价进度并不一致。目前的判断是棕榈油预期差最大:其供应高度集中、天气影响存在明显滞后、其他地区难以迅速补产,而现货眼下并不紧张——换言之,棕榈油交易的还是2027年的故事,仍有很长一段验证期。橡胶排在第二,最大问题在需求;白糖已提前消化相当部分减产与政策溢价,且巴西仍可调节全球供应;大豆虽对天气敏感,但南北半球错峰供应与巴西扩种长期构成强力缓冲。这种分化对买家的含义是:棕榈油适合做远期价差与轻仓前瞻布局,白糖更需要警惕预期兑现后的回落风险,橡胶则需紧盯下游需求数据能否配合天气叙事,大豆的波动更可能来自阶段性天气窗口而非趋势性缺口。
从采购决策的角度看,本轮行情的核心变量不是价格本身,而是验证节奏。棕榈油买家若基于减产预期提前锁价,需承受最长可达一年以上的证伪期,期间现货宽松可能反复压制盘面;白糖买家则应意识到近30%的涨幅已包含相当部分的减产与政策溢价,进一步上行的空间取决于巴西能否顺利补充全球供应。对于加工与贸易企业,合理的做法是分层管理风险敞口:即期需求按采购计划执行,远期需求通过分批点价或期权结构参与,避免在预期尚未被产量数据证实的阶段一次性押注方向。
接下来真正值得研究的,是天气异常最终能否演变为全球可贸易缺口,以及这一缺口当前已被价格计价多少——这将决定本轮上涨的性质与后续空间。需要说明的是,截至本报告发布,万安算交所商品行情系统内该标的当前无在售挂价数据,现货层面的即期成交参考暂以主产港报价与交易所远月合约为准,买家在缺乏即期流动性参考的情况下,应更加依赖权威机构的月度供需报告进行交叉验证。总体而言,厄尔尼诺行情目前仍处于预期主导阶段,四类商品的定价进度分化为配置提供了时间结构上的选择空间:验证期越长的品种,预期差越大,但证伪风险也越高;已充分定价的品种,则需防范预期兑现即利空出尽的回落。
Q: 本轮厄尔尼诺行情中涨幅最大的商品是什么,涨了多少?
A: 白糖。8月初以来国际原糖现货价从每磅15美分附近升至19美分上方,一个多月涨幅接近30%,A股中粮糖业、广农糖业等糖业标的一度涨停。
Q: 为什么说棕榈油的预期差最大?
A: 因为其供应高度集中、天气影响存在明显滞后、其他地区难以迅速补产,而现货眼下并不紧张;市场交易的是2027年的减产故事,验证期很长,仍有很大预期博弈空间。马来西亚棕榈油期货已一度触及近20个月高位。
主题标签: El Nino · Palm Oil · COFCO Sugar · Guangnong Sugar · Commodity Markets · NOAA
萬安算交所 AIXX · 萬安算交所 AIXX · 算力硬件实名会员制交易平台 · 进入货源大厅