2026-09-24 · 来源:虎嗅·中继
前美元VC投资人、酷哇科技COO李柯宏以10亿级营收实践,拆解具身智能落地标准,为AI算力买家与产业投资者提供一套去泡沫化的评估框架。
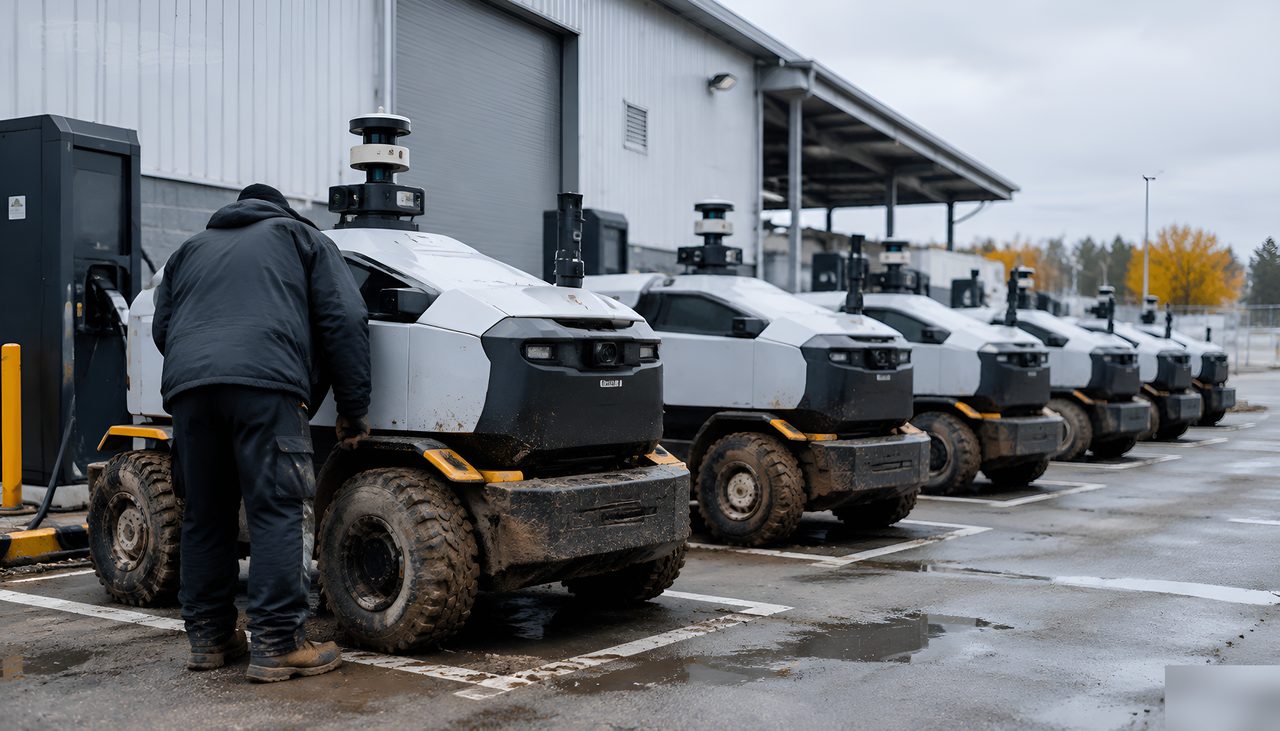
具身智能行业当下呈现一个断层:做“具身大脑”的公司大多仍在等待商业化,而已形成规模收入的机器人公司又往往不自研模型。酷哇科技站在两者之间——一边研发世界模型与具身大脑,一边已把上万台机器人部署进真实城市环境,做到10亿级营收。这种“模型研发+规模交付”的双重身份,在当前的具身智能赛道中并不多见,也让这家公司的判断标准具有超越单一公司层面的参考价值。
其联合创始人、COO李柯宏在2019年前后从美元VC转入机器人产业,如今既要判断哪些方向值得长期下注,也必须回答客户为什么付钱、为什么续约这些更现实的问题。这种投资人与经营者的双重视角,使他评估项目的坐标系既包含长期技术曲线,也包含现金流层面的硬约束——而后者恰恰是许多尚处融资阶段的大模型与具身智能公司容易忽视的维度。
谈到今天重新下注会选谁,他的答案不是模型最大的,也不是最接近“通用”的,而是尽力寻找真实场景价值的公司。一个真实场景带来的不只是订单,还有数据、问题和工程经验;阶段性的商业化能反过来扩展模型能力,这样的公司更有机会跨过下一轮技术周期。对产业链上游的AI算力买家而言,这一逻辑同样成立:算力采购的优先级,不应只押注参数规模最大的模型公司,而应优先服务那些有真实场景数据回流、能形成训练闭环的客户,因为这类客户的算力需求更具持续性与复购属性。
对于商业化的成色,他举了一个直观例子:会跳舞的机器人有人买并不奇怪,企业愿意为创新试验和传播效果买单,但不能买一千台去跳舞。工厂同理,十台、一百台可以把工位测一遍,走到千台、万台量级,性质就变了,必须真正解决问题。这一“量级分界”的判断,对算力采购方识别客户质量同样有效——小批量试点期的算力需求是弹性的、可暂停的,只有跨过千台量级、进入真实产能替换的客户,其推理与训练算力预算才会变成刚性的长期支出。
在他看来,当下行业订单、合作、交付都在变多,但“想象空间是要兑现的”,走到兑现那一步,他只看三个指标:收入、回款、复购。这三个指标构成的其实是“真实需求—支付能力—持续价值”的完整链条,缺一环都意味着商业模型存在断层。对于正在评估具身智能客户信用与订单质量的算力供应商,回款能力尤其值得作为授信与折扣策略的核心依据。
至于机器人最先解决什么,李柯宏认为不是“比人便宜”,而是“没人做”。市政环卫是典型场景:年轻人不愿长期干,成本与效率压到极限仍招不到人,但城市不会因此不需要清扫——“这个地,咱们总得扫吧?”这一判断重新定义了机器人替代的起点:不是在存量劳动力市场打价格战,而是填补劳动力供给已经塌陷的场景,这类场景的支付意愿与政策支持往往更稳定。
他把一类场景值不值得做拆成三个变量:这份工作是否还有人愿意做、一台机器能释放多少等效于人的生产力、失败一次有多贵;若机器人只能一对一替代一个人,就必须在成本、效率和长期稳定性上证明自己。其中“失败一次有多贵”这一变量,直接决定了边缘算力冗余、远程接管系统与安全验证环节的投入水平——对算力买家来说,越是高代价失败场景,越需要在低时延推理与灾备算力上做超额配置。
从行业影响看,酷哇科技的实践为具身智能提供了一条区别于“先做大模型再找场景”的路径:以规模部署反哺数据,以数据迭代世界模型与具身大脑。对采购机器人整机的城市运营方与企业客户而言,评估供应商时可以沿用李柯宏的三指标框架反向尽调:要求出示收入结构、回款周期与客户复购率,而非仅看演示视频与融资轮次;同时应关注其是否自研模型能力,因为这决定了设备在软件层面的长期升级空间与残值。对算力侧买家,建议将推理算力合同与客户的实际部署台数挂钩分期交付,以匹配其“千台量级”的商业化验证节奏。
【真实行情数据】截至本报告发布,酷哇科技相关机器人型号当前无在售挂价数据。
Q: 李柯宏判断机器人商业化兑现的三个核心指标是什么?
A: 收入、回款、复购。他强调当下行业订单与合作虽在变多,但走到“想象空间兑现”那一步,只看这三项,其中酷哇科技自身已凭上万台部署做到10亿级营收。
Q: 李柯宏如何判断一个机器人场景值不值得做?
A: 他拆成三个变量:这份工作是否还有人愿意做、一台机器能释放多少等效于人的生产力、失败一次有多贵;若只能一对一替代一个人,就必须在成本、效率和长期稳定性上证明自己,而市政环卫正是“没人做”而非“比人便宜”的典型场景。
主题标签: COWA Robot · Li Kehong · Embodied AI · Robotics Commercialization · World Model
萬安算交所 AIXX · 萬安算交所 AIXX · 算力硬件实名会员制交易平台 · 进入货源大厅