2026-09-27 · 来源:{'name': '36氪快讯·中继', 'url': 'https://www.36kr.com/newsflashes/4001179947667330'}
瑞银实地考察后认为巨龙铜矿二期爬坡良好,但卡莫阿-卡库拉或存5万吨缺口
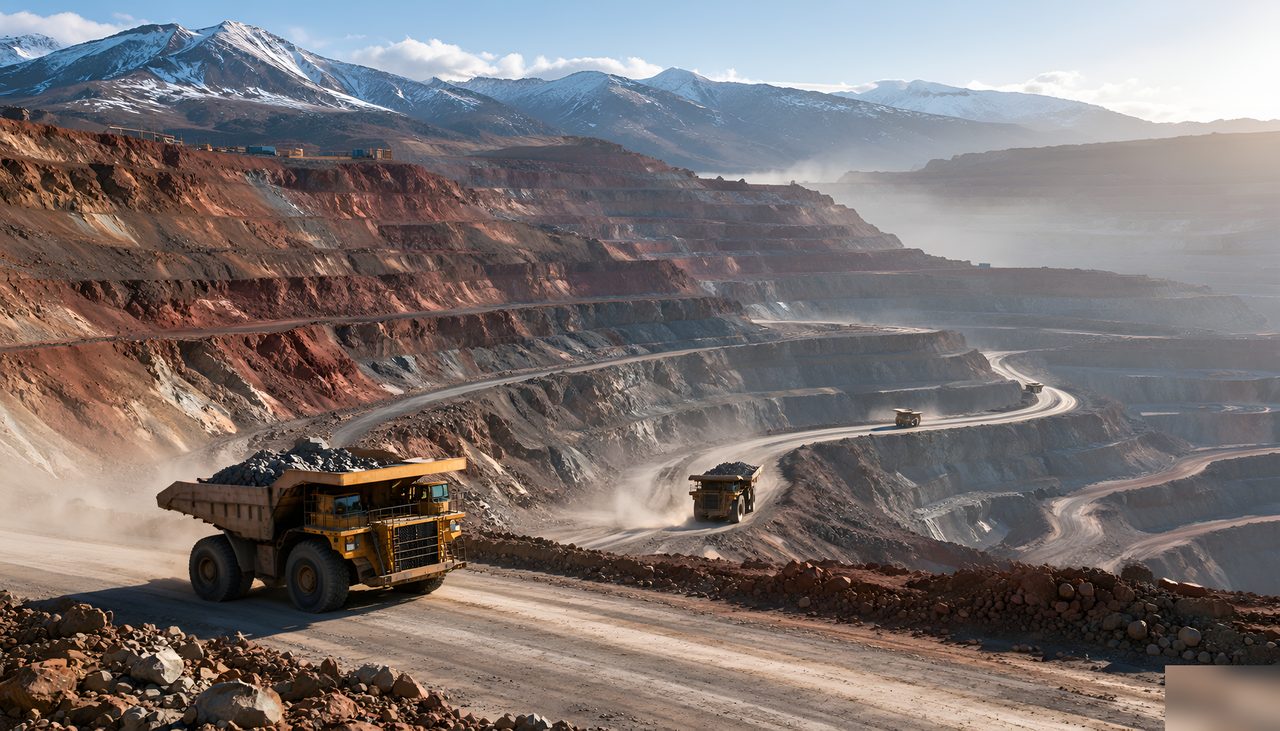
瑞银最新研报重申对紫金矿业的"买入"评级,目标价定在57.8港元。作出这一判断前,该行分析团队赴西藏拉萨实地调研了旗下的巨龙铜矿,考察点涵盖露天采场、选矿厂、尾矿设施、电动矿卡以及绿色矿山修复区域。
调研结论显示,瑞银认为巨龙铜矿二期工程的产能爬坡推进顺利,未来仍将是紫金矿业2026年至2027年铜产量增长的最大动力。在区域布局层面,该行指出,巨龙铜矿的短期产量交付构成西藏区域业务发展的核心支柱,区域内其余项目则承担支撑下一阶段增长的角色。
回收率是这份研报的关键论据之一。瑞银表示,尽管巨龙铜矿投产初期矿石氧化率偏高,但自投运以来回收率已达到约86%。该行据此认为,这一水平足以支撑该矿完成今明两年分别为30万至31万吨、31万至32万吨的铜产量指引。
集团层面,紫金矿业今年120万吨的铜总产量指引保持不变。不过瑞银同时提示,刚果(金)的卡莫阿-卡库拉铜矿存在约5万吨的潜在产量缺口,可能对整体完成情况带来影响。这份研报为跟踪紫金铜板块执行进度的投资者提供了最新的机构观察视角。
萬安算交所 AIXX · 算力硬件实名会员制交易平台 · 进入货源大厅